Главное за 30 секунд
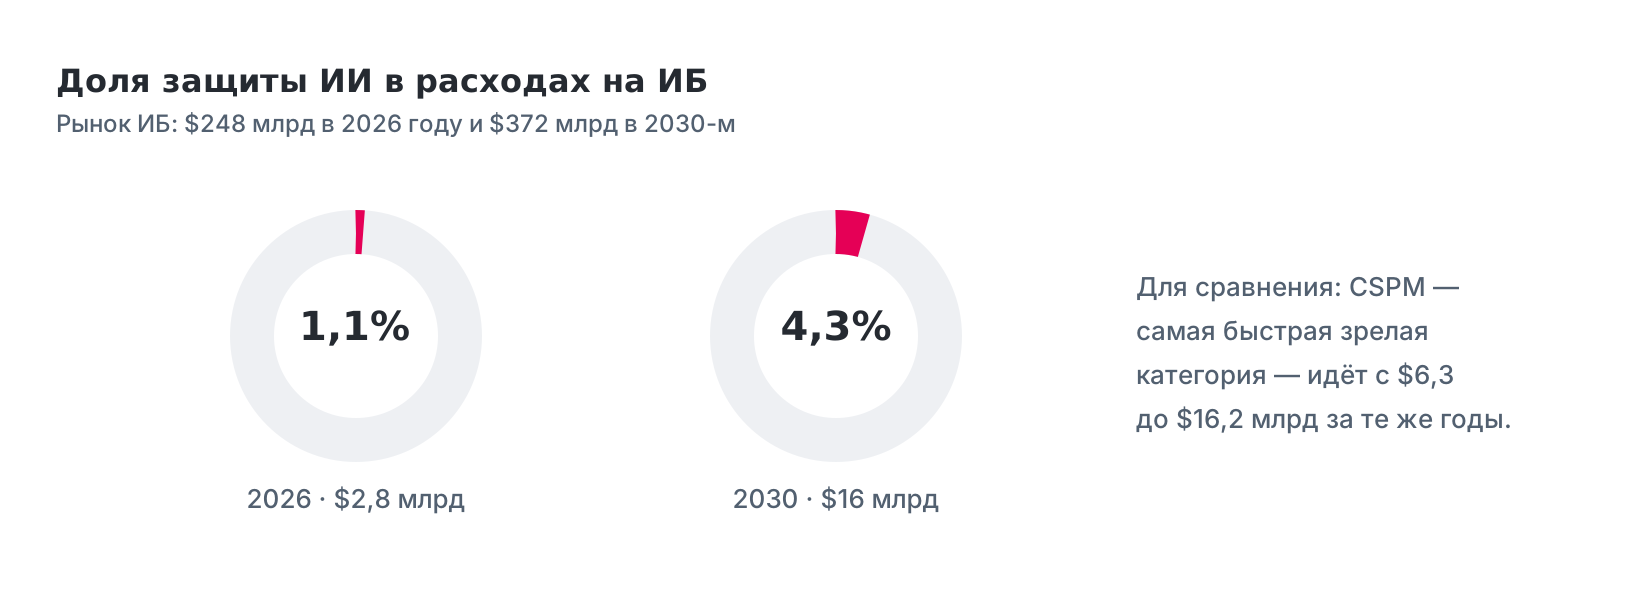
- 01Мировой рынок защиты ИИ в 2026 году — около $2,8 млрд, или 1,1% расходов на ИБ. Прогноз Gartner на 2030 год — $16 млрд.
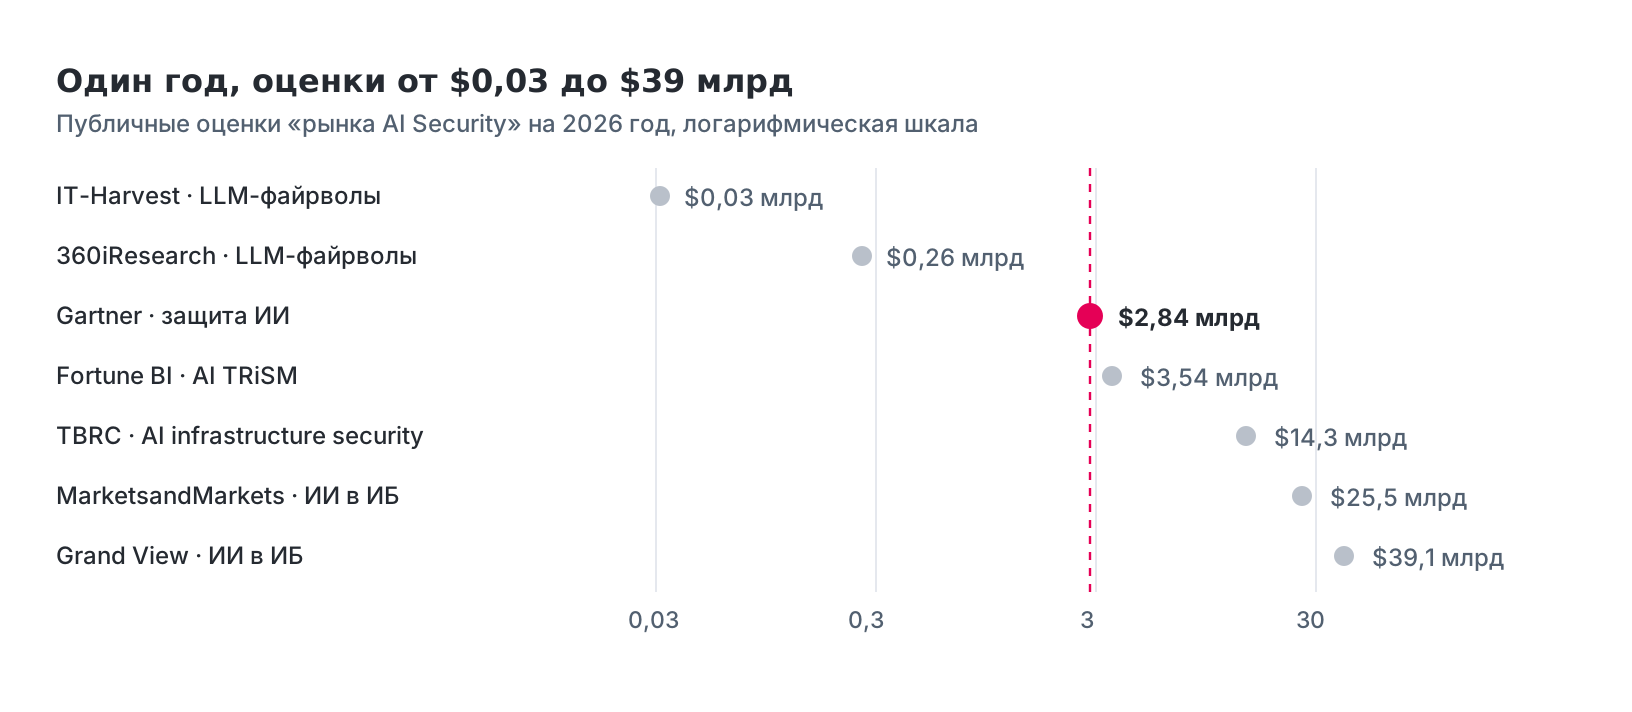
- 02Оценки в $25–39 млрд измеряют другой рынок — применение ИИ в кибербезопасности.
- 03Расчёт снизу вверх даёт $0,3–0,8 млрд реальной выручки: разрыв с верхними оценками до 100 раз.
- 04В России статистики по сегменту нет — есть только прогнозные оценки участников рынка, расходящиеся в разы.
- 05Наш базовый сценарий для России: 2,0 млрд ₽ в 2026 году и 11,6 млрд ₽ в 2031-м, пик роста в 2028–2029 годах.
$2,8 млрд
мировой рынок защиты ИИ в 2026 году
1,1%
его доля в расходах на ИБ
1–4 млрд ₽
экспертные оценки рынка в России
11,6 млрд ₽
базовый сценарий для России к 2031 году
Две разные вещи под одним названием
Защита ИИ — продукты, которые защищают сами ИИ-системы: фильтрация запросов и ответов модели, контроль теневого ИИ, реестры моделей и агентов, AI-шлюзы, безопасность AI-кода.
ИИ в кибербезопасности — привычные средства защиты с машинным обучением внутри: AI SOC, EDR, антифрод. Это зрелый рынок другого порядка: отдельная строка Gartner — $51,3 млрд в 2026 году.
Отсюда и разброс публичных оценок. Два признака, по которым их отличать: база выше $5 млрд на 2026 год — это не защита ИИ, а CAGR ниже 20% говорит о зрелом рынке ИИ-в-ИБ.
Из чего состоит мировой рынок
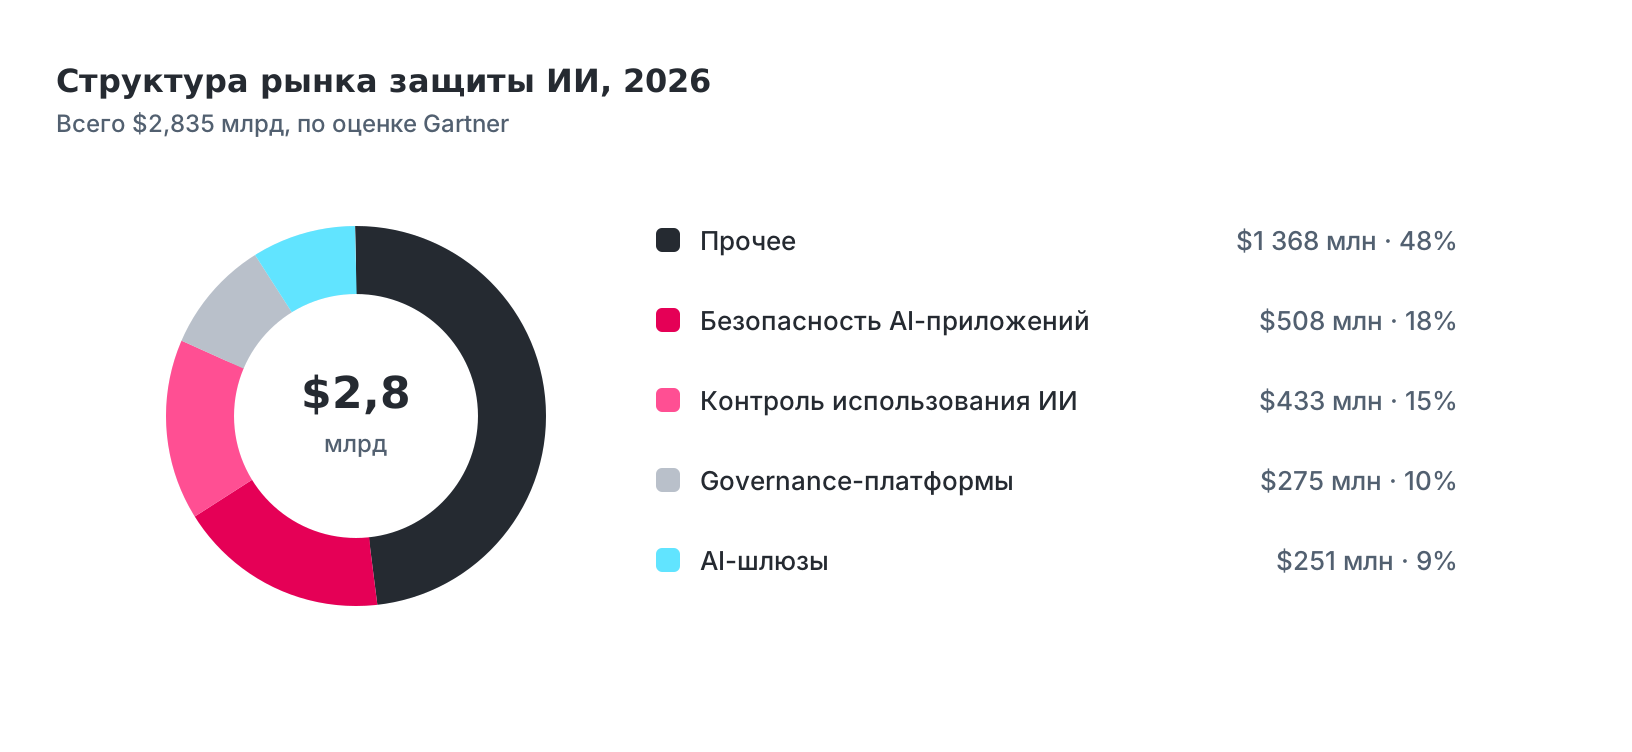
Почти половина сегмента у Gartner — «прочее»: категория ещё не разложена по полкам. Самый быстрый подсегмент — контроль использования ИИ, он прибавит 73% в 2027 году.
Ниша внутри большого рынка
Даже по оптимистичному прогнозу Gartner защита ИИ остаётся небольшой строкой бюджета ИБ: $2,8 млрд в 2026 году против $248 млрд всех расходов на безопасность и $16 млрд против $372 млрд в 2030-м.
Проверка снизу вверх
Собранная по игрокам выручка даёт $0,3–0,8 млрд годового run-rate на конец 2026 года — в 3–9 раз меньше оценки Gartner и в десятки раз меньше цифр из прессы.
$120 млн
ARR Prisma AIRS у Palo Alto — единственная раскрытая выручка в сегменте
~$2,0 млрд
сумма восьми сделок M&A по отчётности, а не по пресс-релизам
$80–145 млн
совокупный ARR всех поглощённых стартапов при мультипликаторе 15–25×
Заявленные в прессе цены систематически выше отчётных: F5 за CalypsoAI — $180 млн в релизе против $145,2 млн в форме 10-Q, Tenable за Apex — «более $105 млн» против $47,8 млн.
Кто формирует мировой рынок
Сделка | Год | Цена |
|---|---|---|
Palo Alto — Protect AI | 2025 | ~$650–700 млн |
Cato Networks — Aim Security | 2025 | ~$350 млн |
Check Point — Lakera | 2025 | ~$300 млн / ~$202 млн по регуляторным данным |
CrowdStrike — Pangea | 2025 | ~$260 млн |
SentinelOne — Prompt Security | 2025 | $180–250 млн |
F5 — CalypsoAI | 2025 | $180 млн / $145,2 млн по отчётности |
Tenable — Apex | 2025 | «>$105 млн» / $47,8 млн по отчётности |
Главное ограничение для независимых вендоров — бесплатный базовый слой у облачных платформ: Google Model Armor бесплатен до 2 млн токенов в месяц, AWS снизила цену Bedrock Guardrails примерно на 80%, Microsoft отдаёт контроль данных для ИИ внутри подписки E5. Фильтрация промптов коммодитизируется, ценность уходит в управление агентами и их идентичность.
Спрос: кто платит и что его заставляет
В октябре 2026 года ни одно западное требование не заставляет компанию купить средство защиты ИИ: сроки по системам высокого риска в ЕС перенесены на 2027–2028 годы. Покупки идут добровольно — отсюда и доля в 1,1%.
- 44% компаний масштабируют ИИ на всю организацию, 40% крупных — ИИ-агентов, но только 37% видят эффект на прибыль.
- Почти две трети называют безопасность и риски главным барьером к масштабированию агентов — это и есть драйвер сегмента.
- ИИ впервые появился отдельной строкой бюджета ИБ и занял около 3%; медианный бюджет второй год не растёт.
- Около 38% компаний финансируют защиту ИИ не из бюджета ИБ, а из ИТ, дата-офиса или инноваций.
Россия: статистики нет, есть прогнозы
Официальной статистики по сегменту не публикует ни один издатель, и участники рынка это признают: доступной базы для репрезентативных оценок пока недостаточно. Всё, что есть, — прогнозные значения вендоров и экспертов, и они расходятся в разы.
Прогнозная оценка | Год | Чья |
|---|---|---|
1–2 млрд ₽ за продукты, до 4 млрд ₽ с услугами | 2026 | Т1 для «Известий» |
1–4 млрд ₽ | 2026 | Yandex B2B Tech |
3–4 млрд ₽ | 2026 | анонимный источник «Ъ» |
~5 млрд ₽ | 2029 | К. Пшинник, «Зерокодер» |
11 млрд ₽ | 2029 | AppSec Solutions |
25–30 млрд ₽ | 2030 | анонимный источник «Ъ» |
Самая цитируемая пара цифр — 3–4 и 25–30 млрд ₽ — принадлежит анонимному источнику «Коммерсанта» и дальше пересказывается как «оценка экспертного сообщества». Это одно мнение, а не консенсус.
Регулятор — главное отличие России
Покупку создаёт не сам приказ ФСТЭК №117, действующий с 1 марта 2026 года, а методический документ ФСТЭК от 12 апреля 2026 года. Его пункт 3.18 называет конкретные меры: фильтрацию ввода и вывода, квоты запросов, журналирование, неизменность параметров модели, изоляцию ИИ-системы и тесты на промпт-атаки. Инфраструктура подрядчика при этом должна соответствовать классу системы заказчика — даже когда ИИ поставляется как сервис.
Главный блокер: методика сертификации ИИ-ПО во ФСТЭК ещё не утверждена, хотя для значимых систем сертифицированное ПО формально требуется. Пока разрыв не закрыт, обязательный спрос госсектора заморожен.
Спрос подтверждается косвенно
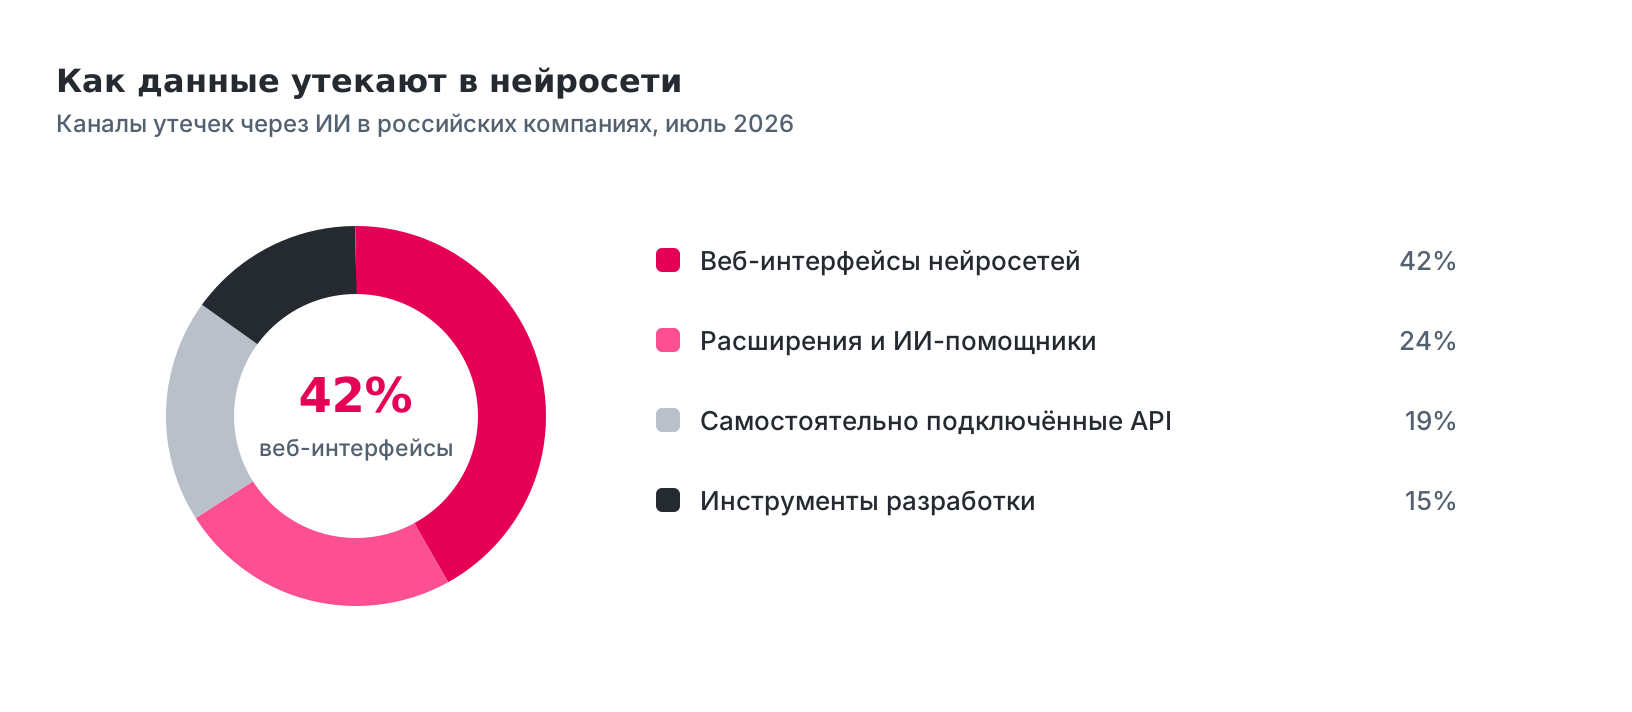
×30
рост утечек через публичные нейросети за 2025 год, по данным «Солара»
×3
рост запросов бизнеса на контроль ИИ-агентов за год, по данным Т1
71%
компаний используют генеративный ИИ хотя бы в одной функции
Ограничения тоже жёсткие: бюджеты ИБ сжимаются, приоритет отдают проектам под требования регулятора, до 45% закупок приходится на четвёртый квартал.
Модель для России и СНГ на пять лет
Базовый сценарий даёт 2,0 млрд ₽ в 2026 году и 11,6 млрд ₽ в 2031-м. Даже при таком росте это всего 1,1% российского рынка ИБ.
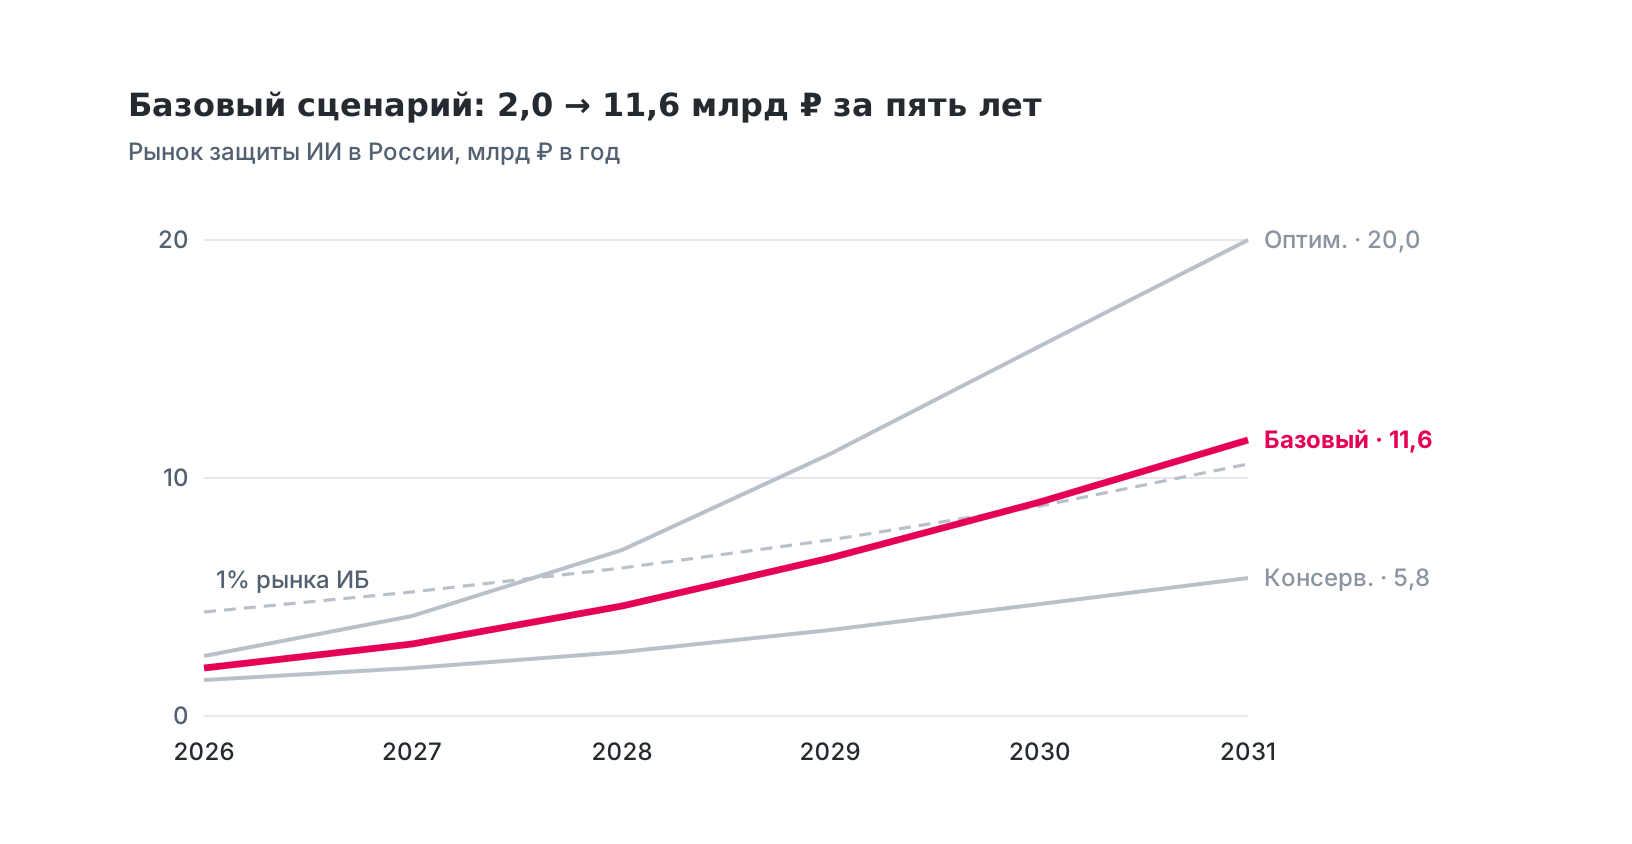
Модель собрана на трёх опорах, чтобы не зависеть от одной оценки.
- Знаменатель. Рынок ИБ — 364,4 млрд ₽ в 2025 году и CAGR 19,4% по ЦСР, около 1 056 млрд ₽ в 2031-м.
- База 2026 года. Коридор экспертных оценок — 1–4 млрд ₽ с услугами. Берём 1,5–2,5 млрд ₽, середина — 2,0.
- Темп и сроки. По российским аналогам новая категория берёт 1–3% рынка за 2–4 года при жёстком триггере: у NGFW и AppSec от триггера до пика прошло по два года.
Допущение | Консерв. | Базовый | Оптим. |
|---|---|---|---|
База 2026, млрд ₽ | 1,5 | 2,0 | 2,5 |
Методика сертификации ИИ-ПО | 2028+ | 2027 | 2027 |
Обязательный спрос ГИС и КИИ | точечный | с 2028 года | с 2028, шире |
Доля рынка ИБ в 2031 | 0,55% | 1,1% | 1,9% |
CAGR 2026–2031 | 31% | 42% | 52% |
СНГ отдельно не моделируется: оценок рынка защиты ИИ нет ни по одной стране. Весь рынок ИБ Казахстана — около $70 млн. Разумная поправка — плюс 5–10% к российской выручке, и только при наличии локального партнёра.
Что это значит для рынка и партнёров
- Это рынок услуг, а не лицензий: из 1–4 млрд ₽ на продукты приходится 1–2 млрд, остальное — внедрение и сопровождение.
- Счёт проектов важнее счёта рынка: при базовом сценарии в 2028 году это порядка 500–900 проектов в год на всю страну.
- Продаётся соответствие требованиям, а не абстрактная «защита ИИ»: через сжатые бюджеты проходят проекты под требования регулятора.
- Ближайшие два года деньги в коммерческом секторе — банки, ритейл, телеком, разработка: госсектор ждёт методику сертификации.
Вендоры AI Security в портфеле ITOREX
Российский контур защиты ИИ закрывают четыре вендора портфеля — каждый отвечает за свой слой.
InfEra Security
Защита LLM и безопасная разработка. AI.Firewall для LLM-приложений, AI.SafeAgent для контроля действий агентов, AI.SafeCode для DevSecOps и MLSecOps, AI.CTEM для управления угрозами. Решение включено в реестр отечественного ПО.
LLM Firewall · SAST · CTEM · Реестр ПО
STRAZH
Контроль использования ИИ в компании. Видимость и контроль AI-трафика: аудит теневого ИИ, маскирование данных до отправки в нейросеть, LLM-файрвол, защита агентов и кодинг-ассистентов, лимиты по командам.
Shadow AI · AI Gateway · Agentic Security
Aitalon
Доступ к моделям и качество AI-разработки. AIGATE контролирует доступ к LLM, политики безопасности моделей и агентов, аудит запросов и расходы. DevScore оценивает качество разработки с ИИ: технический долг, секреты, уязвимости.
AIGATE · DevScore · Контроль агентов
FoxOps
Реестр моделей и изолированный контур. AI-Vault — реестр ИИ-моделей и датасетов, управляемая доставка артефактов в изолированный контур, контроль версий и происхождения данных. Отвечает требованиям пункта 60 приказа №117.
AI-Vault · Air-gap · MLOps
InfEra Security
AI Security / DevSecOps
Российский разработчик решений кибербезопасности на основе AI и для защиты LLM-моделей.
- LLM Firewall
- SAST
- CTEM
- Реестр ПО
Aitalon
AI-инфраструктура и безопасность / Разработка и контейнеры
Aitalon объединяет контроль AI-агентов и LLM через AIGATE, аналитику AI-разработки DevScore и создание презентаций по данным через AIPitch.
- Контроль агентов и LLM
- Анализ разработки и качества кода
- AIGATE
- DevScore
FoxOps
AI-инфраструктура и безопасность
FOXOPS проектирует и внедряет сложные программные системы, инфраструктурные платформы и внутренние продукты для корпоративных команд.
- Контроль агентов и LLM
- AI-Vault
STRAZH
Vulnerability & Risk Management
Обеспечьте прозрачность использования AI в компании. Платформа STRAZH дает 100% видимость AI-трафика, защищает корпоративные данные от утечек и позволяет безопасно внедрять LLM-приложения и кодинг-ассистенты. Shadow AI Audit & Control • LLM Firewall • AI Agent Security
- LLM Firewall
- Agentic Security
- AI Security
- AI Gateway
Слой защиты ИИ | Чем закрывает портфель ITOREX |
|---|---|
Данные | Что сотрудники и приложения отправляют в модели: STRAZH, Aitalon AIGATE. |
Модели | Защита LLM-приложений от инъекций и утечек: InfEra AI.Firewall, STRAZH. |
Агенты | Права и проверка действий до выполнения: InfEra AI.SafeAgent, STRAZH, Aitalon. |
Код | Безопасность AI-кода и зависимостей: InfEra AI.SafeCode, Aitalon DevScore, CodeScoring. |
Инфраструктура | Реестр моделей и изолированный контур: FoxOps AI-Vault. |
Где модель может сломаться
- Поглощение платформами. Если защита ИИ станет функцией DLP, NGFW или SIEM, отдельный сегмент не вырастет. Прецедент — CASB: 14 лет и 1,2% рынка ИБ.
- Эффект второго года. В трёх российских категориях после пика импортозамещения темп упал в 3–4 раза за год.
- Регуляторная задержка. Без методики сертификации ИИ-ПО госсектор не покупает, и базовый сценарий сползает к консервативному.
- Слабая база. Раскрытой выручки в сегменте нет, оценки расходятся в разы — любая публикация реальных цифр сдвинет кривую.